
-Boblen sprekker!
Ja, slikt kan man lese nesten på daglig basis, enten det dreier seg om oljepris, kryptokurser eller utrullingen av kunstig intelligens verden rundt. Ingenting ser ut til å være bærekraftig nå for tida..
Og mulig det. Jeg har selv sett på alle risikomomenter i verdensøkonomien som sårbarheter som kan ha ukjente forgreninger til hverandre. Og gitt at risikoene er ukjente, blir det det lett krise i de finansinstitusjoner som måtte rammes av at flere ting går galt samtidig. Så kriser er mulige. Usannsynlige, ja vel, men mulige.
Mer sikkert er det å spå at kredittveksten og dermed norsk økonomi vil miste fart i tiden fremover. Utrullingen av kapitalkrevende datasentre vil ikke stoppes, men reduseres. Både i USA og her hjemme. Boligsalget er svakt i begge land. Kredittpåslagene for selskaper med svak lønnsomhet forverres. De får ikke lån så ofte som de gjorde før.
Fokuserer en på forholdene her hjemme er det en mer langsiktig svakere trend i det meste, som vi har i vente. Ingen sprekk av bobler, men gradvis drenering av vekstkraft:
– Bolig- og hyttepriser er på vei ned
– Antall omsatte boliger er fallende
– Folk er mer pessimistiske og har rekordhøy sparevilje
– Novembertellingen for investeringer i industri, bergverk og oljesektoren var nedslående
Det siste har ikke fått nok oppmerksomhet i media.
Hvert kvartal samler Statistisk sentralbyrå inn svar på hvor mye bedriftene i vareproduserende næringer vil investere i år og neste år. Man bruker såkalt ‘engelsk metode’ for å lage estimater på veksten. Dette er å sammenligne hva folk svarte i november 2025 for det året og for neste år (2026). Samme øvelse gjøres nå, bare for 2026 og 2027.
Så det er ikke endring fra siste måling (august) som vises, men et anslag på endring i optimisme og investeringsplaner fra november i fjor til november i år. Og denne endringen brukes som prognose på hvordan investeringene vil utvikle seg.
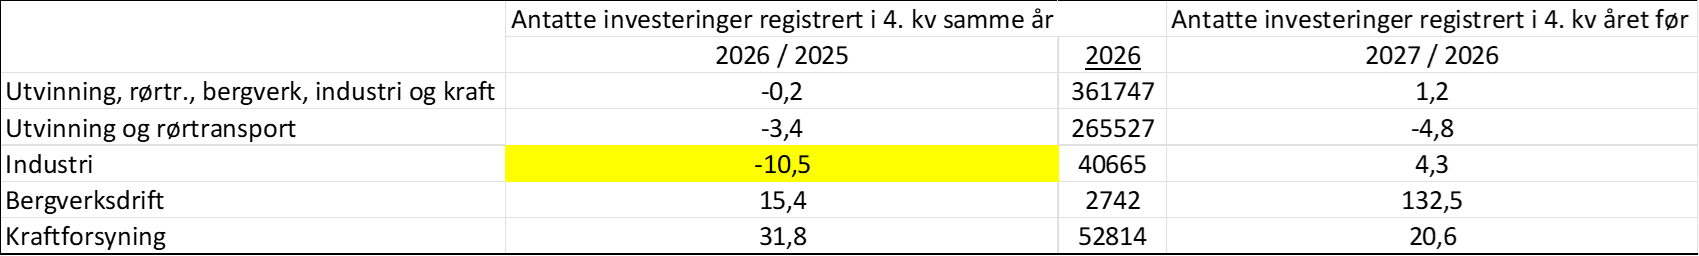
Det som berger investeringsbildet er den ventede høye veksten i investeringer i strømproduksjon.
Legg merke til at dette er verditall. Hvis kostnadsveksten for investeringer blir 2,5 prosent, så vil en ventet nominell nedgang i industriens investeringer i år på 10, 5 prosent være 13 i reelle termer. Eierne av våre frontfagbedrifter later til å ha mista trua.
Nye byggetall for oktober viser også et dystert bilde nå ved utgangen av dette året. Figuren nedenfor viser summen av de sesongjusterte tallene for boliger og andre bygg. Optimismen man så på sensommeren stilner nå av.
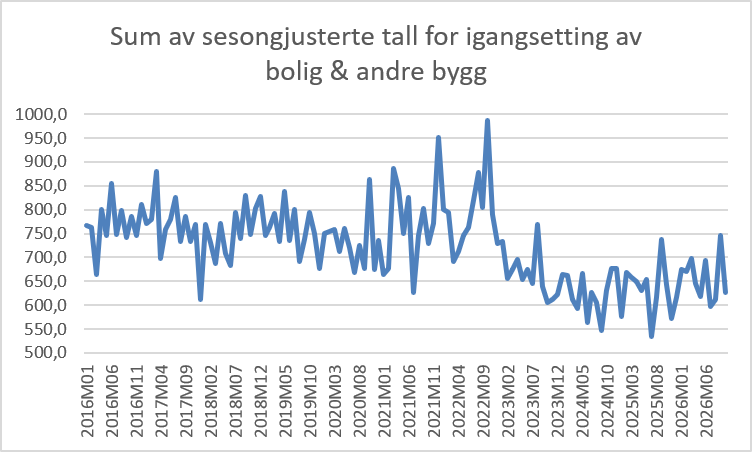
Min konklusjon er at derfor at vi får en kredittvekst som faller ned mot 1-2 prosent i det kommende år. E nedgang som vil bli verre hvis Norges Bank skulle være uansvarlige nok til å heve renten. For det er ikke ansvarlig å kjøle ned økonomien med økte renter, nå som den økonomiske veksten ebber ut.
Det er trolig heller rom for å gi betydelige lettelser i skatter og avgifter. Solide stimuli.
Vi har lett for å glemme basale teorier om doseringen av finanspolitikk:
I særskilt gode år for økonomien, hvor spareraten er lav, bør man øke skatter og avgifter uansett hvor mye pæng staten har på bok. Det for å hindre at økonomien koker over. Når etterspørselen etter varer og tjenester derimot nå rammes av økt spareiver i husholdningene, samt nedslående tall for bedriftenes ventede investeringer, bør Stoltenberg medisinere økonomien med en solid dose skatte- og avgiftslettelser for 2027.
Altså, skulle spareraten til husholdningene øke med ett prosentpoeng av deres disponible inntekter trekkes det inn nærmere 20 milliarder kroner av etterspørsel etter varer og tjenester. En skal derfor ikke være så redd for å svekke det foreslåtte, ganske så nøytrale, budsjettforslaget til regjeringen med om lag samme beløp. Bare les.
Professor Phillips lagde på 1950-tallet et badekar hvor alle utgiftsposter fikk hvert sitt rør fra oven for å kunne fylle på karet, mens det på undersiden var rør ut, hvor økte sparerater, eller nye skatter/avgifter kunne drenere vekk vann (kjøpekraft). Kunsten var å få badekaret så fullt som mulig uten at det rant over, på samme måte som finansministerens oppgave er å holde så høy kapasitetsutnytting som kan oppnås, uten å utløse nye rentehopp i Norges Bank.
For en regjering som risikerer å havarere kan en si at det å fylle opp Phillips sitt badekar med en tilførsel av friske likvider er den eneste bærekraftige løsningen på høstens budsjettfloker. Kanskje burde til og med Stoltenberg ta sjansen på at det kan skvulpe litt over?